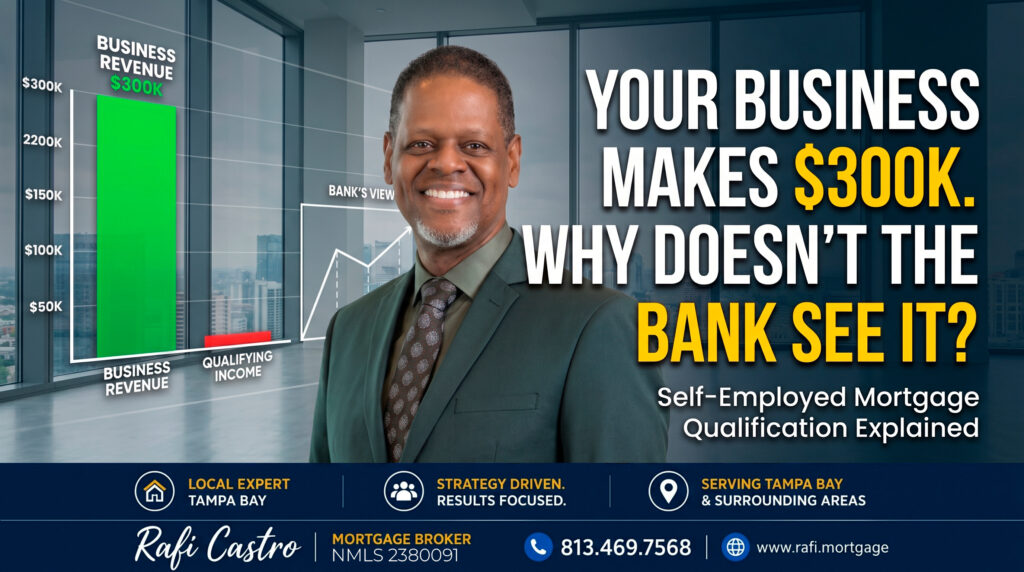
Tu negocio puede ser rentable, pero los prestamistas hipotecarios calculan el ingreso calificable de manera diferente. Aprende cómo los propietarios de negocios de Florida pueden prepararse para la aprobación hipotecaria.
Para obtener contexto sobre si ahora es un buen momento para comprar, consulta el análisis de Redfin: ¿Es un buen momento para comprar una casa?
Tu negocio es rentable. ¿Por qué tu prestamista hipotecario no lo ve?
Tener un negocio exitoso no hace automáticamente que calificar para una hipoteca sea fácil. Para muchos propietarios de negocios de Florida, una de las mayores sorpresas durante el proceso de compra de vivienda es descubrir que el ingreso que ganan, los ingresos que genera su negocio y el ingreso que un prestamista hipotecario puede usar para la calificación pueden ser tres números diferentes. Esa distinción se vuelve particularmente importante cuando las tasas hipotecarias suben y la asequibilidad se vuelve más desafiante. Comprender cómo los prestamistas evalúan el ingreso de los autónomos puede ayudar a los propietarios de negocios a prepararse antes, evitar sorpresas y identificar opciones de financiamiento adecuadas.
Las tasas hipotecarias están aumentando la importancia del ingreso calificable
Las tasas hipotecarias han subido significativamente en las últimas semanas. Según la actualización del mercado del 8 de octubre utilizada para este artículo, el promedio nacional reportado de Freddie Mac para la hipoteca fija a 30 años fue de 7,40%, frente al 7,28% de la semana anterior. El promedio diario de Mortgage News Daily se reportó en aproximadamente 7,50%. Estas cifras representan encuestas diferentes y no deben confundirse con cotizaciones de tasas personalizadas. Las tasas más altas aumentan el pago mensual de capital e intereses sobre un monto de préstamo determinado. Por ejemplo, una hipoteca hipotética de $320,000 a 30 años cuesta aproximadamente $1,981 al mes en capital e intereses al 6,30%, frente a aproximadamente $2,216 al 7,40%, una diferencia de unos $235 mensuales. Esta ilustración excluye impuestos, seguros, seguro hipotecario y otros gastos. Para un prestatario autónomo, el pago más alto puede requerir más ingreso calificable.
Fuente: Freddie Mac, Mortgage News Daily
Ingresos comerciales no son lo mismo que el ingreso calificable
Supongamos que un propietario de negocios de Florida opera una empresa que genera $350,000 en ingresos anuales. El negocio tiene empleados, gastos operativos, costos de equipo y otras deducciones legítimas. Después de los gastos, el ingreso imponible de la empresa puede ser sustancialmente más bajo que los ingresos brutos. Un prestamista hipotecario generalmente no puede usar la cifra de $350,000 de ingresos como el ingreso calificable personal del prestatario. En su lugar, el prestamista evalúa los documentos financieros y las pautas de suscripción aplicables para determinar qué ingreso es estable, recurrente y disponible para respaldar la hipoteca propuesta. El cálculo depende de la estructura del negocio del prestatario, el interés de propiedad, el historial de ingresos y las obligaciones financieras. Es por esto que un prestatario puede sentirse financieramente cómodo mientras el cálculo inicial del ingreso hipotecario aparece sorprendentemente bajo.
Cómo los prestamistas hipotecarios evalúan a los prestatarios autónomos
Los programas hipotecarios tradicionales generalmente requieren una revisión del ingreso documentado. Para los préstamos convencionales, Fannie Mae generalmente considera que los prestatarios con intereses de propiedad de 25% o más en un negocio son autónomos. Sus pautas enfatizan la estabilidad del ingreso, la viabilidad del negocio y la capacidad del negocio para seguir generando ingreso suficiente. Dependiendo de las circunstancias, los prestamistas pueden revisar las declaraciones de impuestos personales y comerciales, los anexos aplicables, los K-1, y otros registros financieros. Comúnmente se usa un historial de ingresos de dos años, aunque pueden aplicarse excepciones específicas y requisitos de documentación alternativa. El prestamista también puede examinar las tendencias en ingresos, gastos y ganancias. Un negocio que muestra ingresos en declive puede requerir análisis adicional. El objetivo es determinar el ingreso calificable sostenible, no simplemente identificar el número más grande.
Fuente: Fannie Mae
¿Pueden los prestamistas hipotecarios sumar de nuevo las deducciones fiscales?
A veces. Ciertos gastos reportados en las declaraciones de impuestos comerciales pueden recibir tratamiento especial en el análisis de flujo de efectivo hipotecario. La depreciación es un ejemplo que puede considerarse según las pautas aplicables. Sin embargo, los prestatarios no deben asumir que cada deducción puede sumarse de nuevo. Diferentes gastos reciben diferente tratamiento, y la elegibilidad depende de la estructura del negocio, la documentación y el programa hipotecario. Un prestamista también puede necesitar considerar las pérdidas comerciales, las obligaciones de deuda y otros ajustes que reducen el ingreso calificable. Es por esto que revisar las declaraciones de impuestos completas generalmente es más útil que mirar solo el ingreso bruto ajustado o un estado de pérdidas y ganancias.
¿Deberían los propietarios de negocios dejar de tomar deducciones fiscales antes de comprar?
No automáticamente. Los propietarios de negocios deben seguir trabajando con profesionales fiscales calificados para tomar decisiones fiscales apropiadas. Reducir deducciones legítimas únicamente para buscar la aprobación hipotecaria puede crear consecuencias fiscales innecesarias y no garantiza un mejor financiamiento. Un enfoque más productivo es coordinar la planificación hipotecaria con la planificación fiscal. Si un propietario de negocios espera comprar una casa dentro del próximo año, una conversación temprana con ambos profesionales puede ayudar a identificar posibles problemas de calificación. Esa revisión debe ocurrir antes de que se tomen las decisiones de declaración, no después de que se firme un contrato de compra.
¿Qué pasa con los programas hipotecarios de estados de cuenta bancarios?
El financiamiento tradicional basado en declaraciones de impuestos no es la única opción posible. Algunos prestatarios de Florida pueden calificar para hipotecas de documentación alternativa que evalúan depósitos bancarios elegibles en lugar de depender exclusivamente de los cálculos tradicionales de ingreso por declaraciones de impuestos. Estos a menudo se llaman hipotecas de estados de cuenta bancarios. Pueden ser útiles para ciertos prestatarios autónomos cuyas declaraciones de impuestos no reflejan completamente la imagen financiera considerada bajo el programa. Sin embargo, los programas de estados de cuenta bancarios no son automáticamente más fáciles ni menos costosos. Pueden requerir pagos iniciales diferentes, perfiles de crédito, reservas, documentación y precios de tasas de interés diferentes. Los depósitos elegibles también pueden ajustarse por gastos comerciales. El programa apropiado depende de las circunstancias del prestatario. El financiamiento tradicional convencional, FHA, VA o USDA aún puede ser preferible cuando el prestatario califica y cumple con los requisitos del programa.
El mercado inmobiliario de Tampa Bay crea oportunidades y desafíos
La preparación del financiamiento es especialmente relevante en el mercado de Tampa Bay. Las cifras del mercado metropolitano de Tampa–St. Petersburg–Clearwater de septiembre de 2026 mencionadas en la investigación de esta semana mostraron un precio de lista mediano de aproximadamente $385,398, un 6,6% menos año tras año, con aproximadamente el 27,5% de los listados activos experimentando una reducción de precio. Las casas pasaron una mediana de 76 días en el mercado. Estas cifras sugieren que algunos vendedores están ajustando sus expectativas y los compradores pueden encontrar oportunidades de negociación. Sin embargo, el inventario activo también se reportó a la baja en aproximadamente un 3,8% año tras año. Las condiciones dependen del vecindario, el tipo de propiedad, el rango de precio y la condición. Para un propietario de negocios, identificar una propiedad negociable es solo parte del proceso: el financiamiento también debe funcionar.
Por qué la preaprobación debería venir antes de buscar casa
Un prestatario autónomo debería idealmente tener el ingreso calificable evaluado antes de buscar propiedad seriamente. Una conversación preliminar basada solo en ingresos declarados o ganancias estimadas puede no revelar problemas de suscripción. Una revisión más exhaustiva puede incluir declaraciones de impuestos, documentación de propiedad, información financiera reciente, activos disponibles, obligaciones de crédito y el pago de vivienda propuesto. Dependiendo del programa y el prestamista, los hallazgos de suscripción automatizada también pueden ayudar a evaluar la solicitud. Sin embargo, una preaprobación no es una aprobación final del préstamo. La propiedad, la tasación, el título, el seguro, la documentación y otros requisitos de suscripción aún deben cumplirse. La preparación temprana ayuda a reducir la incertidumbre.
No olvides los gastos de propiedad de Florida
La asequibilidad de la hipoteca no está determinada solo por el capital y los intereses. Los prestatarios de Florida también deben considerar el seguro de propietarios, los impuestos a la propiedad, el seguro contra inundaciones aplicable, las cuotas de HOA, las evaluaciones de CDD y el seguro hipotecario. Estos gastos pueden variar considerablemente entre propiedades. Un propietario de negocios que compara dos casas con precios similares puede descubrir que los costos mensuales totales de vivienda son muy diferentes. El objetivo debe ser evaluar un pago total cómodo, no meramente el precio de compra máximo posible.
¿Qué deberían hacer primero los compradores autónomos?
Empieza por comprender cómo se evaluará tu ingreso. Un profesional hipotecario familiarizado con prestatarios autónomos puede revisar la documentación disponible y ayudar a identificar posibles enfoques de financiamiento. Eso puede incluir comparar los métodos de calificación tradicionales con las opciones apropiadas de documentación alternativa. La revisión también debe abordar el pago inicial, los costos de cierre, las reservas, el crédito y la asequibilidad mensual. Los propietarios de negocios a menudo pasan años desarrollando una empresa exitosa. Aplicar ese mismo nivel de preparación a la compra de una casa es un siguiente paso sensato.
En conclusión:
Un negocio exitoso y una solicitud hipotecaria sólida no son siempre lo mismo. La diferencia a menudo radica en cómo se documenta y calcula el ingreso calificable. Con las tasas hipotecarias elevadas y el mercado inmobiliario de Tampa Bay ofreciendo diferentes oportunidades entre vecindarios, la preparación importa. Si eres autónomo y estás considerando comprar una casa en Florida, revisemos tu panorama financiero antes de que empieces a buscar.
📞 Llama o envía un mensaje de texto a Rafi Castro: 813-469-7568 | rafi.mortgage
La información hipotecaria es educativa. Las tasas son promedios de mercado nacionales, no cotizaciones personalizadas ni ofertas para prestar. La elegibilidad del programa, el ingreso calificable, la aprobación del préstamo, los precios y los términos dependen de las pautas aplicables y de las circunstancias individuales.
PREGUNTAS FRECUENTES
¿Puedo calificar para una hipoteca si soy autónomo?
Sí. Los prestatarios autónomos pueden calificar para programas convencionales, FHA, VA, USDA u otros cuando cumplen con la elegibilidad aplicable y los requisitos de suscripción.
¿Usan los prestamistas hipotecarios los ingresos brutos del negocio?
Generalmente, la suscripción hipotecaria tradicional no trata los ingresos brutos del negocio como ingreso calificable personal. Los prestamistas evalúan el ingreso documentado y los ajustes aplicables.
¿Necesito dos años de trabajo autónomo?
Se usa comúnmente un historial de dos años, pero ciertos programas y circunstancias permiten excepciones. Los requisitos varían.
¿Puede la depreciación ayudar a mi calificación hipotecaria?
Ciertos gastos de depreciación pueden considerarse en el análisis de flujo de efectivo según las pautas aplicables.
¿Están disponibles los préstamos de estados de cuenta bancarios en Florida?
Algunos prestamistas ofrecen programas hipotecarios de documentación alternativa para prestatarios elegibles de Florida. Los términos, los precios y los requisitos de calificación varían.
Rafael ‘Rafi’ Castro
Llámame o envíame un mensaje de texto hoy mismo. Construyamos una estrategia que se adapte a tus objetivos, no solo a los titulares de hoy.
Rafael ‘Rafi’ Castro
Mortgage Loan Originator | Marymont Financial Services
NMLS #2380091
Teléfono: 813.469.7568
Teléfono: 813.590.0031
Email: rcastro@marymontfs.com
Serving homebuyers throughout Florida