Las tasas hipotecarias aumentaron cerca del 7% a principios de septiembre de 2026; sin embargo, las ventas de viviendas en Florida continúan creciendo. Conozca lo que deben saber los propietarios, vendedores y compradores de Tampa Bay.
Para obtener contexto sobre si ahora es un buen momento para comprar, consulta el análisis de Redfin: ¿Es un buen momento para comprar una casa?
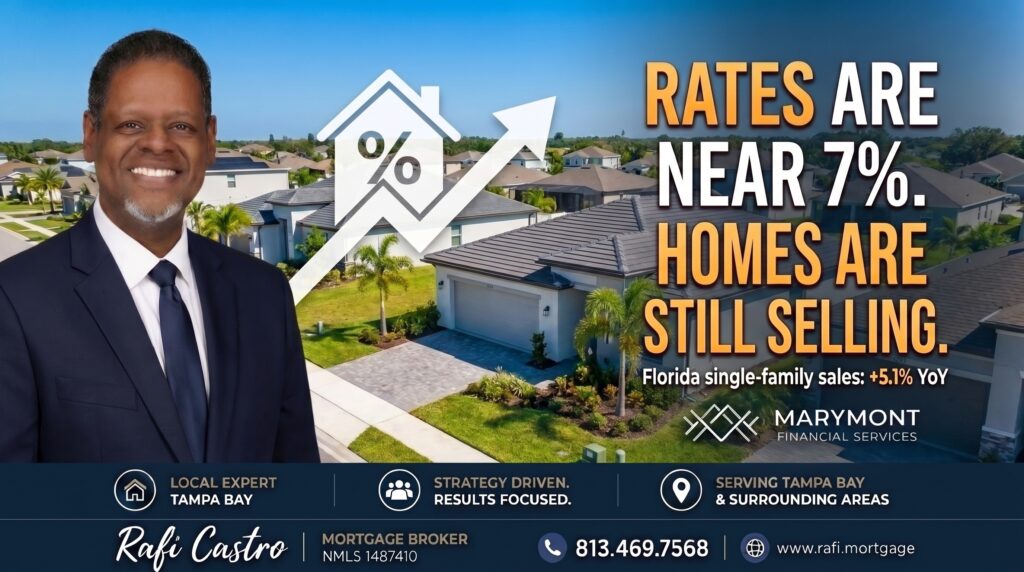
Las tasas están cerca del 7%, ¿por qué se siguen vendiendo casas en Florida?
Las tasas hipotecarias comenzaron septiembre moviéndose en la dirección equivocada para los compradores de vivienda. Freddie Mac reportó el 3 de septiembre que el promedio de la tasa fija a 30 años aumentó al 6.71%, mientras que el seguimiento diario más inmediato de las tasas se ubicaba en el rango superior del 6%. Esas cifras crean desafíos reales de asequibilidad. Sin embargo, los compradores en Florida siguen comprando viviendas.
Fuentes: Freddie Mac
Las ventas en Florida han aumentado durante 11 meses consecutivos.
Florida Realtors reportó que julio representó el 11.º mes consecutivo en el que las ventas cerradas aumentaron año tras año para ambas categorías principales de propiedades residenciales. Las ventas cerradas de viviendas unifamiliares aumentaron un 5.1% con respecto a julio de 2025, mientras que las ventas de condominios y adosados aumentaron un 11%. Las nuevas ventas pendientes de unifamiliares también aumentaron un 2.4%. El precio medio de venta a nivel estatal para una vivienda unifamiliar existente fue de $425,000, un 3.7% más año tras año.
Los Compradores Están Tomando Medidas Sin Esperar a Que Las Tasas Sean Perfectas
Esa podría ser una de las tendencias de vivienda más importantes del verano. Los compradores no recibieron de repente tasas hipotecarias drásticamente más bajas. En cambio, algunos llegaron a un punto en el que ya no podían —o no querían— seguir posponiendo sus decisiones de vida. Las familias crecen, los empleos cambian, las personas se mudan, las parejas se casan, los propietarios reducen su espacio y los inquilinos deciden que están listos para comprar. Esos acontecimientos de la vida continúan independientemente de las condiciones del mercado financiero.
Los Compradores de Tampa Bay Siguen Siendo Selectivos
El mercado metropolitano de Tampa presenta su propia dinámica. Datos recientes de julio mostraron aproximadamente 18,292 listados activos, un precio medio de listado alrededor de $397,000 y viviendas que pasan aproximadamente 72 días en el mercado. Eso significa que el comprador actual de Tampa Bay generalmente tiene más tiempo para evaluar una propiedad que el que tenían los compradores durante el frenesí de la era de la pandemia. Los vendedores deben comprender este cambio.
El Costo Total Mensual de la Vivienda Es Lo Que Importa
Los compradores actuales son especialmente sensibles al gasto mensual total de la vivienda. Esto incluye capital e intereses, impuestos sobre la propiedad, seguro de hogar, seguro de inundación cuando corresponda, costos de HOA o CDD, seguro hipotecario cuando se requiera, y los reparaciones y mantenimiento previstos. A medida que aumentan los costos de endeudamiento, cada uno de esos gastos adquiere mayor importancia.
Fijar el Precio Correcto Vuelve a Ser Importante
Un vendedor aún puede vender con éxito en el mercado actual, pero la estrategia es diferente. Comenzar sustancialmente por encima del valor de mercado y esperar a que los compradores negocien a la baja puede resultar contraproducente. Los compradores tienen alternativas. Cuando una propiedad acumula un tiempo significativo en el mercado, los compradores pueden empezar a asumir que el vendedor no es realista o que algo ando mal con la vivienda. Fijar un precio preciso desde el principio puede ayudar a evitar ese problema.
Las Concesiones del Vendedor Pueden Ser una Herramienta de Financiamiento
Las reducciones de precio no son la única herramienta que tienen los vendedores. Supongamos que un vendedor tiene un margen de negociación de $10,000. Reducir el precio de compra es una posibilidad. Otra puede ser utilizar parte de ese margen de negociación como una contribución permitida del vendedor para los costos de cierre elegibles del comprador, gastos prepagados o una reducción de la tasa hipotecaria (rate buydown). Dependiendo del préstamo y del prestatario, reducir el dinero en efectivo inicial del comprador o la tasa hipotecaria podría generar un beneficio inmediato mayor que una reducción equivalente en el precio de compra. La respuesta correcta depende de la transacción.
Por Qué los Agentes Inmobiliarios y los Prestamistas Deben Calcular los Números Juntos
Es por eso que el agente inmobiliario y el profesional hipotecario deben evaluar los números antes de finalizar la estructura de la oferta. Una reducción de precio, un crédito del vendedor y una compra a la baja de la tasa (rate buydown) pueden producir resultados muy diferentes en el pago mensual y en el dinero necesario para el cierre. Cuando esos escenarios se comparan desde el principio, el comprador y el agente pueden negociar basándose en los objetivos reales del comprador en lugar de en suposiciones.
Tasas Hipotecarias y el Rendimiento del Tesoro a 10 Años
Las tasas hipotecarias aumentaron a principios de esta semana a medida que subieron los rendimientos de los bonos. El rendimiento del Tesoro a 10 años se desplazó hacia el rango superior del 4%. Las tasas hipotecarias están fuertemente influenciadas por el mercado de bonos y no se mueven directamente con la tasa de política monetaria a un día de la Reserva Federal. Los valores respaldados por hipotecas compiten con los valores del Tesoro por los inversionistas, por lo que las tasas hipotecarias a menudo se mueven en la misma dirección general que los rendimientos del Tesoro. Las expectativas de inflación, el endeudamiento gubernamental, el crecimiento económico, los precios de la energía y los acontecimientos geopolíticos pueden influir en esos rendimientos.
Los Próximos Informes Económicos Son Importantes
El mercado hipotecario ahora se orienta hacia datos adicionales de empleo e inflación. Estos informes pueden cambiar rápidamente las expectativas de los inversionistas y mover tanto los rendimientos del Tesoro como los precios hipotecarios. Un informe económico más débil de lo esperado a veces puede ayudar a los bonos y a las tasas hipotecarias, mientras que datos más fuertes o una renovada preocupación por la inflación pueden tener el efecto contrario. Esa incertidumbre es otra razón por la cual los compradores deben evitar intentar predecir el mercado a la perfección.
Los Compradores Siguen Presentando Solicitudes
Datos recientes de la Asociación de Banqueros Hipotecarios (Mortgage Bankers Association) mostraron un modesto aumento en el total de solicitudes de hipotecas, con las solicitudes de compra también moviéndose al alza durante la semana. Las cifras no son prueba de un mercado en auge. Son evidencia de que los compradores se mantienen activos incluso cuando la asequibilidad representa un desafío.
Lo Que los Vendedores de Tampa Bay Deberían Concluir
El mercado actual no es el de 2021, pero tampoco está congelado. Para los propietarios de viviendas que están considerando una venta, las mejores preguntas son: ¿Cómo se compara mi propiedad con las viviendas competidoras? ¿Qué objeciones tendrán los compradores? ¿Qué tanto afecta el seguro a la asequibilidad? ¿Tiene la propiedad el precio correcto? ¿Podrían los incentivos de financiamiento hacer que la propiedad sea más atractiva? Esas preguntas importan mucho más que simplemente preguntar si las tasas hipotecarias están altas o bajas.
Los Compradores Pueden Usar la Misma Lógica a la Inversa
Las tasas más altas no son buenas noticias para los compradores, pero una menor cantidad de compradores agresivos puede crear un margen de negociación (leverage). Un vendedor dispuesto a contribuir con los costos de cierre o el financiamiento puede crear una oportunidad que no existía cuando los compradores competían con múltiples ofertas. En lugar de preguntar si todo el mercado es un mercado de compradores, pregunte qué margen de negociación existe sobre la propiedad específica.
En conclusión:
Las tasas hipotecarias se encuentran nuevamente en el rango superior del 6%, pero la actividad inmobiliaria en Florida continúa. Esa combinación nos indica que el mercado actual está impulsado por algo más que las tasas por sí solas. Los compradores son selectivos. Los vendedores necesitan una mejor estrategia. Y el financiamiento puede convertirse en parte de la negociación.
Si está vendiendo una casa en Florida—o es un agente inmobiliario que trabaja con un vendedor—con gusto le ayudaré a evaluar cómo diferentes estructuras de financiamiento podrían afectar a los posibles compradores. Calculemos los números antes de la próxima reducción de precio.
📞 Llama o envía un mensaje de texto a Rafi Castro: 813-469-7568 | rafi.mortgage
Para prestatarios de Florida. Las tasas hipotecarias a las que se hace referencia son promedios del mercado nacional únicamente con fines educativos y no constituyen una oferta de préstamo. La aprobación del préstamo, las tasas y los términos están sujetos a la calificación, la elegibilidad de la propiedad, los requisitos del programa, la evaluación de riesgos y las condiciones del mercado.
PREGUNTAS FRECUENTES
¿Se siguen vendiendo las casas en Florida a pesar de las tasas hipotecarias más altas?
Sí. Los datos de julio de 2026 en Florida mostraron aumentos interanuales en las ventas cerradas tanto para viviendas unifamiliares como para condominios/adosados, incluso con las tasas hipotecarias manteniéndose elevadas.
¿Cuál fue el precio medio de las viviendas unifamiliares en Florida en julio de 2026?
El precio medio de venta a nivel estatal para una vivienda unifamiliar existente fue de aproximadamente $425,000, un 3.7% más en comparación con el año anterior.
¿Debe un vendedor en Tampa Bay reducir automáticamente el precio si la vivienda no se vende?
No necesariamente. El precio debe evaluarse en función de las ventas comparables actuales y la competencia. Según la transacción, también puede valer la pena comparar una contribución permitida del vendedor para los costos de cierre o una compra a la baja de la tasa (rate buydown) frente a una reducción de precio.
¿Cómo puede un crédito del vendedor ayudar a un comprador?
Sujeto a los límites de los programas de préstamo y a las reglas de suscripción, las contribuciones del vendedor pueden ayudar a pagar los costos de cierre elegibles, los gastos pagados por adelantado o ciertos costos de financiamiento. El impacto debe calcularse para el prestatario y el préstamo específicos.
¿Las tasas hipotecarias se mueven directamente con la Reserva Federal?
No. Las tasas hipotecarias están fuertemente influenciadas por el mercado de bonos, incluidos los valores respaldados por hipotecas (MBS) y el rendimiento de los bonos del Tesoro. Las políticas y expectativas de la Fed importan, pero las tasas hipotecarias pueden moverse antes o de forma independiente a una decisión de tasas de la Fed.
Rafael ‘Rafi’ Castro
Llámame o envíame un mensaje de texto hoy mismo. Construyamos una estrategia que se adapte a tus objetivos, no solo a los titulares de hoy.
Rafael ‘Rafi’ Castro
Mortgage Loan Originator | Marymont Financial Services
NMLS #2380091
Teléfono: 813.469.7568
Teléfono: 813.590.0031
Email: rcastro@marymontfs.com
Serving homebuyers throughout Florida