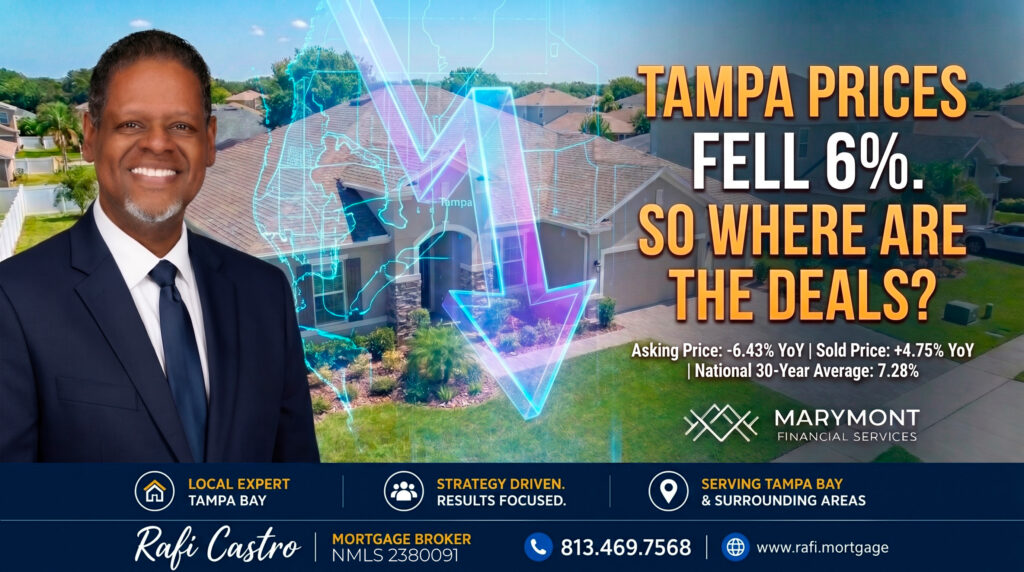
Los precios de venta iniciales en Tampa cayeron un 6.43% interanual en septiembre, mientras que las tasas hipotecarias subieron al 7.28%. Descubra lo que significan las últimas cifras de vivienda y financiamiento para los compradores de Tampa Bay.
Para obtener contexto sobre si ahora es un buen momento para comprar, consulta el análisis de Redfin: ¿Es un buen momento para comprar una casa?
Los precios de las viviendas en Tampa cayeron un 6%. Entonces, ¿dónde están las ofertas?
Los últimos datos de vivienda de Tampa crean lo que parece una contradicción. El precio medio de lista disminuyó a aproximadamente $449,900, un 6.43% menos año tras año. Sin embargo, el precio medio de venta aumentó un 4.75% a aproximadamente $424,250. Los listados activos disminuyeron un 2.77%, y las casas se vendieron por aproximadamente el 98% del precio de venta inicial en promedio. ¿Cómo pueden bajar los precios de venta iniciales mientras suben los precios de venta final? Porque los mercados de la vivienda no son unidimensionales.
Los precios de venta iniciales nacionales también están cayendo
A nivel nacional, el precio medio de lista de septiembre disminuyó aproximadamente un 1.4% año tras año a $419,250. Septiembre marcó el undécimo mes consecutivo de caídas anuales en los precios de venta iniciales nacionales. El Sur disminuyó aún más, cayendo aproximadamente un 2.4% año tras año. El precio por pie cuadrado también disminuyó a nivel nacional, lo que ilustra por qué los cambios en la combinación de viviendas que se listan pueden afectar las estadísticas principales del precio medio. Es por esto que los compradores deben tener cuidado al tomar una decisión sobre la vivienda local basándose en una sola cifra nacional.
Tampa sigue siendo un mercado equilibrado
A pesar de los precios de venta iniciales más moderados, Tampa continúa comportándose más como un mercado equilibrado que como uno en crisis. Las viviendas pasaron una mediana de 68 días en el mercado, y los compradores pagaron aproximadamente un 1.82% por debajo del precio de venta inicial en promedio, una relación de venta a precio de lista de aproximadamente el 98%. Eso sugiere margen de negociación, pero no sugiere ventas por necesidad o en crisis en todo el mercado.
Los vecindarios cuentan historias completamente diferentes
Las estadísticas de toda la ciudad pueden ocultar diferencias enormes. El código postal 33609, por ejemplo, reportó un precio medio de lista de aproximadamente $802,000, un aumento de más del 21% año tras año, mientras que el inventario activo disminuyó más del 27%. El sureste de Tampa se vio muy diferente, con un precio medio de lista de alrededor de $529,500, una disminución de casi el 10% año tras año y un tiempo medio más largo en el mercado. Misma ciudad. Mercados inmobiliarios completamente diferentes. Cada vez más, la respuesta correcta a '¿Están subiendo o bajando los precios en Tampa?' es: depende de dónde estés buscando.
Las tasas hipotecarias acaban de complicar aún más la asequibilidad
Mientras que los precios de venta iniciales en Tampa se moderaron, los costos de financiamiento subieron abruptamente. La tasa hipotecaria fija a 30 años promedio nacional de Freddie Mac aumentó del 7.03% al 7.28% esta semana. Fue el mayor incremento semanal en cuatro años y la lectura más alta de Freddie Mac en casi tres años. El movimiento siguió a una presión significativa en el mercado de bonos, incluido un fuerte aumento en el rendimiento de referencia del Tesoro a 10 años. Las tasas hipotecarias están fuertemente influenciadas por el mercado de bonos porque los valores respaldados por hipotecas compiten con los valores del Tesoro por el capital de los inversores. Cuando los rendimientos del Tesoro aumentan sustancialmente, las tasas hipotecarias generalmente enfrentan una presión al alza.
Fuente: Freddie Mac
La demanda de hipotecas se está desacelerando
El entorno de tasas más altas está afectando a los prestatarios. Las solicitudes de hipotecas disminuyeron aproximadamente un 6% durante la semana que terminó el 25 de septiembre. Las solicitudes de compra cayeron alrededor de un 4%, mientras que las solicitudes de refinanciamiento disminuyeron aproximadamente un 9%. Las hipotecas de tasa ajustable también aumentaron hasta aproximadamente el 10,3% del total de solicitudes, lo que sugiere que más prestatarios están explorando alternativas a la financiación tradicional de tasa fija. Una ARM no es automáticamente mejor. Su calendario de ajustes, los topes, el período de tenencia esperado y el riesgo de pago futuro deben evaluarse cuidadosamente. Pero la tendencia muestra que los prestatarios se están volviendo más enfocados en la estructura del préstamo.
Un precio de vivienda más bajo no garantiza un pago más bajo
Supongamos que una casa que antes se listaba en $500,000 ahora se ofrece por $470,000. Eso suena como una mejora sustancial. Pero si los costos de financiamiento aumentaron durante el mismo período, el pago mensual puede no disminuir tanto como el precio de compra. Los compradores de Florida deben evaluar el gasto total de la vivienda: capital e intereses, impuestos a la propiedad, seguro de propietarios, seguro contra inundaciones cuando corresponda, cuotas de HOA, evaluaciones de CDD, seguro hipotecario cuando corresponda, efectivo requerido al cierre y reservas restantes después.
El dinero de la negociación se puede usar en algo diferente
Las tasas más altas también cambian la negociación entre compradores y vendedores. Si un vendedor está dispuesto a negociar $10,000, el comprador no debe asumir automáticamente que una reducción de $10,000 en el precio proporciona el mayor beneficio. Dependiendo del programa de préstamo y la transacción, las contribuciones permitidas del vendedor podrían aplicarse potencialmente a los costos de cierre elegibles o a una reducción de tasa permitida, temporal o permanente. Esas alternativas afectan el efectivo al cierre y el pago mensual de manera diferente. La respuesta correcta requiere calcular la transacción específica.
Lo que ésto significa para los agentes inmobiliarios
Cuando la asequibilidad es el principal obstáculo, el agente inmobiliario y el prestamista deben estar comunicándose antes de que se finalice una oferta. Una concesión del vendedor, un ajuste de precio u otra estructura de financiamiento permitida puede producir resultados diferentes para el comprador. Ejecutar esos escenarios temprano ayuda al comprador a entender qué mejora realmente la transacción en lugar de negociar por instinto.
Los compradores autónomos necesitan una planificación más temprana
Los propietarios de negocios enfrentan otra capa de complejidad. El análisis de suscripción hipotecaria se centra en el ingreso calificable, que puede diferir significativamente de los ingresos del negocio o del flujo de efectivo. Las declaraciones de impuestos, los K-1, el porcentaje de propiedad, la depreciación, los gastos comerciales y los estados de cuenta bancarios pueden afectar la calificación. Algunos prestatarios califican mediante financiamiento convencional, FHA o VA. Otros pueden necesitar evaluar opciones de documentación alternativa, como los programas de estados de cuenta bancarios. Ese análisis debe realizarse antes de que el prestatario se comprometa con una propiedad.
El mercado se está volviendo más específico por propiedad
Las cifras más recientes refuerzan un cambio importante. Etiquetas generales como "mercado de compradores" y "mercado de vendedores" se están volviendo menos útiles. Una casa bien preciada en un vecindario deseable con inventario competidor limitado puede comportarse de manera muy diferente a una propiedad sobrevalorada a solo unas pocas millas de distancia. Los compradores y vendedores necesitan evaluar las ventas comparables, la competencia actual, los días en el mercado, las reducciones de precio, la condición de la propiedad y el financiamiento, no solo una mediana de toda la ciudad.
En conclusión:
El mercado inmobiliario de Tampa no puede resumirse simplemente diciendo que los precios están cayendo. Los precios de venta solicitados disminuyeron. Los precios de venta realizados aumentaron. El inventario se ajustó. Las tasas hipotecarias subieron. Y diferentes vecindarios de Tampa se están moviendo en direcciones drásticamente diferentes. Para los compradores, la respuesta es cada vez más específica por propiedad y por prestatario.
Si estás considerando comprar en Florida, envíame dos números: el rango de precio que estás considerando y el pago mensual con el que te sientes cómodo. Trabajaremos hacia atrás desde ahí.
📞 Llama o envía un mensaje de texto a Rafi Castro: 813-469-7568 | rafi.mortgage
Para prestatarios en Florida. Las tasas hipotecarias mencionadas son promedios del mercado nacional solo con fines educativos y no constituyen una oferta de préstamo. Las tasas, pagos, calificación y términos reales varían según el prestatario, la propiedad, el programa de préstamo y las condiciones del mercado.
PREGUNTAS FRECUENTES
¿Están bajando los precios de las casas en Tampa en 2026?
El precio de lista mediano más reciente de Tampa fue de aproximadamente $449,900, una disminución de alrededor del 6,43% año tras año. Sin embargo, el precio de venta mediano aumentó aproximadamente un 4,75%, lo que muestra por qué las tendencias de precios de lista y las tendencias de ventas cerradas deben evaluarse por separado.
¿Es Tampa un mercado de compradores en este momento?
El mercado más amplio de Tampa se describe mejor como equilibrado según los datos más recientes. Los compradores tienen margen de negociación en algunas propiedades, pero las condiciones varían significativamente según el vecindario, el tipo de propiedad y el rango de precio.
¿Por qué pueden caer los precios de lista mientras suben los precios de venta?
Las casas que se listan y las casas que realmente cierran no son grupos idénticos. Los cambios en la mezcla de inventario, la actividad del vecindario, la condición de la propiedad y el precio del vendedor pueden hacer que las medidas de precio de lista y precio de venta se muevan en direcciones diferentes.
¿Cuál es el promedio nacional actual de la tasa hipotecaria a 30 años?
Freddie Mac reportó un promedio semanal nacional de aproximadamente 7,28% para la hipoteca fija a 30 años durante la semana mencionada en este artículo. Este es un promedio de mercado nacional, no una cotización hipotecaria personalizada.
¿Un precio de compra más bajo siempre significa un pago mensual más bajo?
No. La tasa de interés, los impuestos a la propiedad, el seguro de propietarios, el seguro contra inundaciones, los costos de HOA o CDD, el seguro hipotecario y la estructura del préstamo afectan todos el pago mensual total.
¿Pueden ayudar las concesiones del vendedor cuando las tasas hipotecarias son altas?
Dependiendo del programa de préstamo y la transacción, las contribuciones permitidas del vendedor pueden usarse para los costos de cierre elegibles o ciertas estructuras permitidas de reducción de tasa. El beneficio debe calcularse frente a alternativas como una reducción de precio.
¿Pueden calificar los compradores autónomos en el mercado actual?
Sí. Algunos califican a través de programas tradicionales, mientras que otros pueden necesitar opciones de documentación alternativa, como el financiamiento basado en estados de cuenta bancarios. La calificación depende del perfil financiero completo y de los requisitos del programa.
Rafael ‘Rafi’ Castro
Llámame o envíame un mensaje de texto hoy mismo. Construyamos una estrategia que se adapte a tus objetivos, no solo a los titulares de hoy.
Rafael ‘Rafi’ Castro
Mortgage Loan Originator | Marymont Financial Services
NMLS #2380091
Teléfono: 813.469.7568
Teléfono: 813.590.0031
Email: rcastro@marymontfs.com
Serving homebuyers throughout Florida