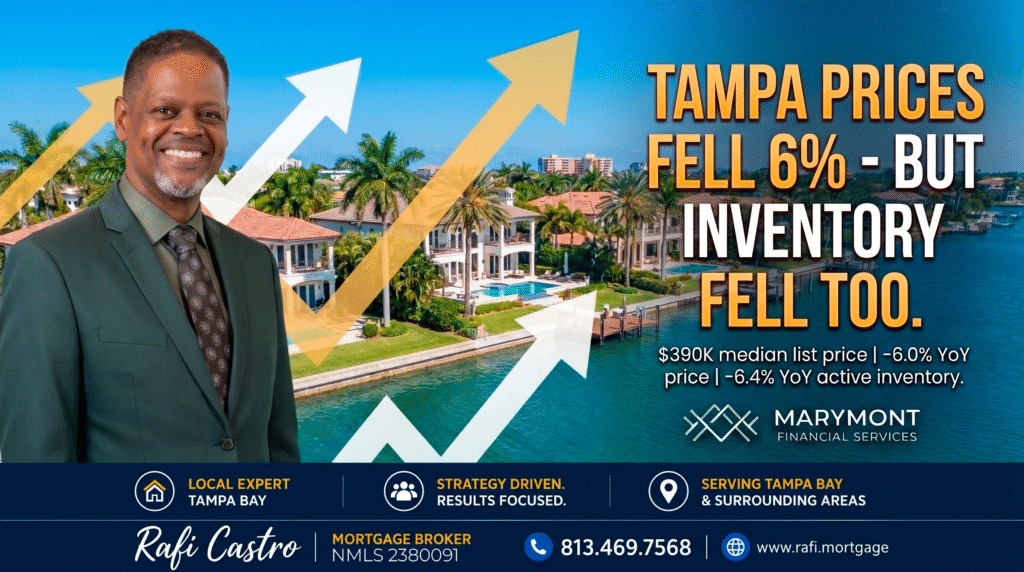
Los precios de oferta de las viviendas en Tampa cayeron un 6% en agosto de 2026, mientras que el inventario activo disminuyó un 6.4%. Descubre lo que significan los últimos datos del mercado inmobiliario y de las tasas hipotecarias de Tampa para los compradores que se reubican en Florida.
Para obtener contexto sobre si ahora es un buen momento para comprar, consulta el análisis de Redfin: ¿Es un buen momento para comprar una casa?
¿Te mudas a Tampa? Los precios de las viviendas son más moderados, pero los compradores tienen menos opciones para elegir
Cualquiera que esté considerando mudarse a Tampa Bay recibió un interesante conjunto de cifras de vivienda esta semana. El precio medio de lista en el área metropolitana de Tampa disminuyó a aproximadamente $390,000 en agosto de 2026, un 6% menos que el año anterior. A primera vista, eso suena como una victoria obvia para los compradores. Pero otra cifra complica la historia. Los listados activos disminuyeron un 6.4% año tras año a 17,996 propiedades, incluso mientras el inventario nacional aumentó. Así que los compradores de Tampa tienen precios de salida más bajos –pero menos casas para elegir.
Las reducciones de precios siguen siendo comunes
Alrededor del 25.5% de las propiedades listadas en Tampa recibieron una reducción de precio en agosto, en comparación con aproximadamente una de cada cinco propiedades a nivel nacional. Eso puede crear oportunidades de negociación, pero los compradores no deben asumir que todos los vendedores están desesperados. Las propiedades pasaron una mediana de 74 días en el mercado, más tiempo que la mediana nacional. Los tiempos de comercialización más prolongados pueden crear espacio para negociar, particularmente en viviendas que ya han experimentado reducciones de precio.
Tampa es un mercado equilibrado, pero los vecindarios difieren
Los datos separados a nivel de ciudad para agosto caracterizaron a Tampa como un mercado inmobiliario equilibrado, con un precio medio de venta de alrededor de $430,000 y viviendas que se venden por aproximadamente el 98% del precio de salida en promedio. Esos promedios son útiles, pero los compradores que se reubican deben tener cuidado al aplicarlos a una propiedad específica. Tampa Bay incluye submercados drásticamente diferentes. South Tampa, Westchase, Wesley Chapel, Riverview, St. Petersburg, Clearwater, Lakeland y otras comunidades pueden diferir en precio, impuestos, seguros, tarifas de CDD, HOAs y competencia en el mercado. El análisis correcto comienza a nivel de vecindario – y a menudo a nivel de código postal.
Las tasas hipotecarias superaron el 7% el jueves
El financiamiento también se volvió más desafiante esta semana. Mortgage News Daily informó que su promedio de la tasa fija a 30 años de primer nivel alcanzó el 7.07% el 10 de septiembre, por encima del 6.97% del día anterior y del 6.89% del martes. La encuesta semanal de Freddie Mac informó un promedio más bajo del 6.76%. Esas cifras no son necesariamente contradictorias. Freddie Mac recopila datos de solicitudes de hipotecas durante varios días, mientras que el índice de Mortgage News Daily responde de manera más inmediata a los precios actuales de los prestamistas. Para un comprador que busca hoy, los cambios diarios del mercado pueden importar sustancialmente.
Fuentes: Freddie Mac, Mortgage News Daily
¿Por qué las tasas subieron?
El Índice de Precios al Productor de agosto mostró que los precios al por mayor aumentaron un 0.4% durante el mes y un 5.4% año tras año. Los precios de la energía también aumentaron drásticamente durante agosto, lo que ayudó a impulsar al alza la cifra general de inflación. Los mercados de bonos reaccionaron negativamente. El rendimiento de los bonos del Tesoro a 10 años subió hacia aproximadamente el 4.93% el jueves. Las tasas hipotecarias están fuertemente influenciadas por el mercado de bonos porque los valores respaldados por hipotecas compiten con los valores del Tesoro por el capital de los inversores. Cuando los rendimientos del Tesoro aumentan drásticamente, las tasas hipotecarias generalmente también enfrentan una presión al alza.
El próximo informe de inflación se acerca
Los mercados están observando de cerca la próxima publicación del Índice de Precios al Consumidor. Los datos de inflación pueden crear volatilidad adicional en los rendimientos del Tesoro y en la fijación de precios de las hipotecas. En lugar de intentar predecir exactamente qué le hará un informe a las tasas, los compradores de vivienda deben asegurarse de estar preparados financieramente para diferentes escenarios de tasas.
Las solicitudes de hipotecas se están desacelerando, pero las compras se mantienen mejor
La Asociación de Banqueros Hipotecarios informó que las solicitudes totales de hipotecas disminuyeron un 2.7% para la semana que finalizó el 4 de septiembre. Las solicitudes de refinanciamiento cayeron un 6%. Sin embargo, las solicitudes de compra disminuyeron solo un 0.2% durante la semana y se mantuvieron un 4% más altas que el año anterior. La MBA también informó que las hipotecas con tasa ajustable representaron el 8.5% de las solicitudes, lo que sugiere que los prestatarios están explorando cada vez más diferentes formas de estructurar el financiamiento a medida que aumentan las tasas hipotecarias fijas.
Los compradores que se reubican deben comenzar con el pago mensual
Las personas que se mudan a Florida a veces comienzan con un presupuesto basado en el precio de compra. Eso puede ser engañoso. Dos casas con precios similares en Tampa Bay pueden generar pagos mensuales muy diferentes debido a las diferencias en los impuestos a la propiedad, el seguro de hogar, el seguro contra inundaciones, las cuotas de la HOA, las evaluaciones de CDD, el seguro hipotecario y la estructura del préstamo. El mejor enfoque es establecer primero un pago total de vivienda que sea cómodo. Luego, determinar qué propiedades y vecindarios se ajustan dentro de él.
Por qué una casa de $500,000 no siempre representa un pago $500,000
Un comprador puede comparar dos casas con el mismo precio de compra y asumir que el costo mensual será similar. En Tampa Bay, esa puede ser una suposición costosa. Una propiedad puede tener un CDD, una mayor exposición a seguros o un requisito de seguro contra inundaciones, mientras que otra no. Las estimaciones de impuestos a la propiedad también pueden cambiar después de una venta. El financiamiento debe modelarse utilizando la propiedad específica siempre que sea posible, no solo un punto de precio genérico.
Los compradores autónomos que se reubican necesitan planificación adicional
La reubicación puede volverse más complicada para los propietarios de negocios. Un prestatario autónomo puede necesitar declaraciones de impuestos, formularios K-1, declaraciones comerciales, estados de cuenta bancarios comerciales y personales u otra documentación según el programa de financiamiento. El financiamiento convencional tradicional, FHA o VA puede funcionar para muchos prestatarios. Otros pueden necesitar evaluar opciones de documentación alternativa como los programas basados en estados de cuenta bancarios. La estrategia correcta depende del perfil financiero completo. Ese análisis debe realizarse antes de programar un fin de semana lleno de visitas a propiedades.
Lo que los compradores deben extraer de las cifras de agosto
Los datos de agosto crean un entorno mixto pero potencialmente útil para los compradores. Precios de salida más bajos y reducciones de precios frecuentes pueden proporcionar ventajas en ciertas propiedades. Al mismo tiempo, un menor inventario activo significa que los compradores no pueden asumir que cada vecindario tiene opciones abundantes. El mejor enfoque es identificar las áreas específicas que se adapten a su estilo de vida y presupuesto, comprender el costo mensual completo y luego evaluar cada propiedad según su propia posición en el mercado.
Lo que los agentes inmobiliarios que trabajan con compradores en proceso de reubicación deben considerar
Para los agentes que ayudan a los clientes a mudarse a Tampa Bay, la preparación del financiamiento puede hacer que el proceso de mostrar propiedades sea más productivo. Antes de que un comprador vuele a la ciudad, resulta útil conocer el pago mensual cómodo, el efectivo estimado para el cierre, las opciones del programa de préstamos y cómo los impuestos, el seguro, la HOA o los costos de CDD pueden cambiar la capacidad de pago. Esto permite que la búsqueda de propiedades se enfoque en viviendas que realmente se ajusten a los objetivos financieros del comprador.
En conclusión:
Las cifras de vivienda de agosto de Tampa cuentan una historia más complicada que simplemente decir los precios están bajando. Los precios de salida son más bajos. Las reducciones de precios siguen siendo comunes. Pero el inventario también está más ajustado que hace un año. Al mismo tiempo, las tasas hipotecarias superaron el 7% en un importante índice diario. Para las personas que se reubican en Tampa Bay, la preparación es importante. Conozca el pago. Entienda el vecindario. Revise el financiamiento. Luego busque la propiedad.
Si estás considerando mudarte a Florida, envíame el área o el código postal y el rango de precio aproximado que estás considerando. Miremos las cifras antes de que comience la búsqueda de casa.
📞 Llama o envía un mensaje de texto a Rafi Castro: 813-469-7568 | rafi.mortgage
Para prestatarios de Florida. Las tasas hipotecarias a las que se hace referencia son promedios del mercado nacional únicamente con fines educativos y no constituyen una oferta de préstamo. La aprobación del préstamo, las tasas y los términos están sujetos a la calificación, la elegibilidad de la propiedad, los requisitos del programa, la evaluación de riesgos y las condiciones del mercado.
PREGUNTAS FRECUENTES
¿Están bajando los precios de las casas en Tampa en 2026?
El precio medio de lista en el área metropolitana de Tampa fue de aproximadamente $390,000 en agosto de 2026, alrededor de un 6% por debajo del año anterior. Las condiciones varían significativamente según el vecindario, el tipo de propiedad y el rango de precio.
¿Es Tampa un mercado de compradores en este momento?
La ciudad en general ha sido caracterizada como equilibrada, pero Tampa Bay es muy específica en cuanto a propiedades y vecindarios. Las reducciones de precios son comunes en algunas propiedades listadas, mientras que las casas atractivas aún pueden venderse rápidamente.
¿Está aumentando el inventario de viviendas en Tampa?
No según los últimos datos de la zona Metro de agosto. Los listados activos de Tampa fueron aproximadamente 17.996, un 6,4 % menos que el año anterior, incluso cuando el inventario activo nacional aumentó.
¿Por qué Freddie Mac y Mortgage News Daily muestran tasas hipotecarias diferentes?
Las fuentes usan diferentes metodologías y períodos de medición. Freddie Mac reporta una encuesta semanal, mientras que Mortgage News Daily sigue el precio diario de los prestamistas de manera más inmediata. Ambas son promedios del mercado, no cotizaciones hipotecarias personalizadas.
¿Qué debería hacer alguien que se muda a Tampa antes de buscar casa?
Empieza con una revisión completa del financiamiento y un objetivo cómodo de pago mensual total. Luego ten en cuenta los impuestos a la propiedad, el seguro del propietario y el seguro contra inundaciones, los costos de la asociación de propietarios (HOA) o del distrito de desarrollo comunitario (CDD), y los vecindarios específicos que se están considerando.
¿Pueden calificar los compradores que trabajan por cuenta propia cuando se reubican a Florida?
Sí. Dependiendo del prestatario, el financiamiento tradicional puede funcionar, mientras que algunos prestatarios pueden necesitar programas de documentación alternativa, como el financiamiento con estados de cuenta bancarios. La calificación depende del perfil financiero completo y de los requisitos del programa.
Rafael ‘Rafi’ Castro
Llámame o envíame un mensaje de texto hoy mismo. Construyamos una estrategia que se adapte a tus objetivos, no solo a los titulares de hoy.
Rafael ‘Rafi’ Castro
Mortgage Loan Originator | Marymont Financial Services
NMLS #2380091
Teléfono: 813.469.7568
Teléfono: 813.590.0031
Email: rcastro@marymontfs.com
Serving homebuyers throughout Florida